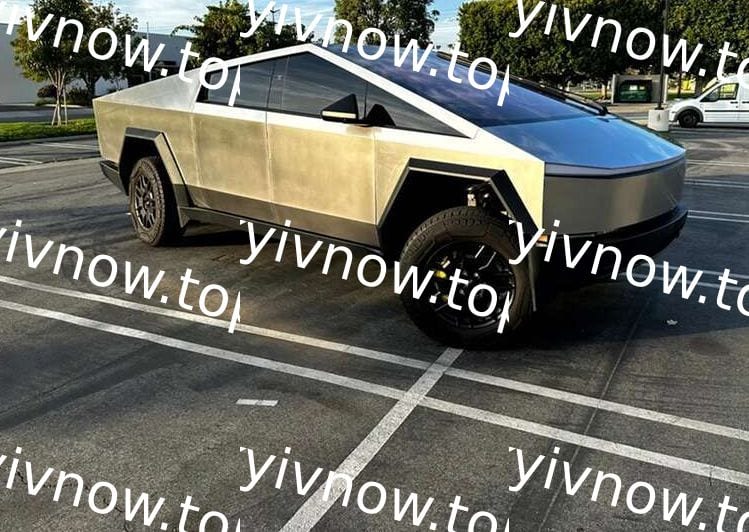
Директор компанії ТОВ «АВТО-ЗАХІД-БРОК» отримав штраф у розмірі 448 тисяч гривень за порушення митних норм, оскільки Tesla Cybertruck класифікується не як легковий автомобіль, а як вантажівка. Про це повідомляє видання “Судом по схемах”. Рівненський міський суд Рівненської області визнав Вікторського Романа Сергійовича винним у спробі незаконно зменшити суму митних платежів. Штраф був накладений через неправильне декларування популярного американського електропікапа.
Згідно з матеріалами справи, у грудні 2024 року ТОВ «АВТО-ЗАХІД-БРОК» ввезло в Україну новий автомобіль марки TESLA, модель CYBERTRUCK (2024 року випуску). Під час митного оформлення директор Роман Вікторський вказав цей транспорт як легковий автомобіль, використовуючи код УКТЗЕД 8703 80 10 10. Пізніше Київська митниця провела документальну перевірку без виїзду та виявила, що класифікація товару була помилковою.
Чому Tesla Cybertruck вважається вантажівкою? Відповідно до правил класифікації, багатоцільові автомобілі типу «пікап» з подвійною кабіною відносяться до вантажних (код 8704), якщо максимальна внутрішня довжина підлоги вантажного відсіку перевищує 50% довжини колісної бази. Суд проаналізував технічні характеристики, опубліковані на сайті виробника Tesla Motors Inc., і встановив, що:
• довжина колісної бази Cybertruck становить 3635 мм;
• довжина підлоги вантажного відсіку — 1852,2 мм.
Отже, довжина багажника складає 50,95% від довжини колісної бази. Таким чином, автомобіль мав бути декларований у підкатегорії 8704 60 00 00 як вантажний транспортний засіб, що передбачає ввізне мито у розмірі 10%. Через надання неправдивих даних про код товару держава недоотримала митні платежі на суму 448 520 гривень 36 копійок.
Адвокат Романа Вікторського намагався заперечити вину свого підзахисного, стверджуючи, що дані в митній декларації базувалися на сертифікаті відповідності від українського органу сертифікації. Однак суддя Н.М. Діонісьєва відхилила ці доводи, зазначивши, що сертифікат підтверджує лише безпеку автомобіля для українських доріг, але не визначає його митний код. Важливими є офіційні дані виробника та положення Митного кодексу. Декларант також міг звернутися до митниці за роз’ясненням щодо класифікації, але цього не зробив.
У справі № 569/24365/25 суд визнав Романа Вікторського винним у порушенні митних правил за частиною 1 статті 485 Митного кодексу України (ухилення від сплати митних платежів). Йому було призначено штраф у розмірі 100% від несплаченої суми митних платежів, що становить 448 520,36 грн.